Modalidad 40: el IMSS frena aumentos de pensión y abre debate sobre derechos de los trabajadores
4 min read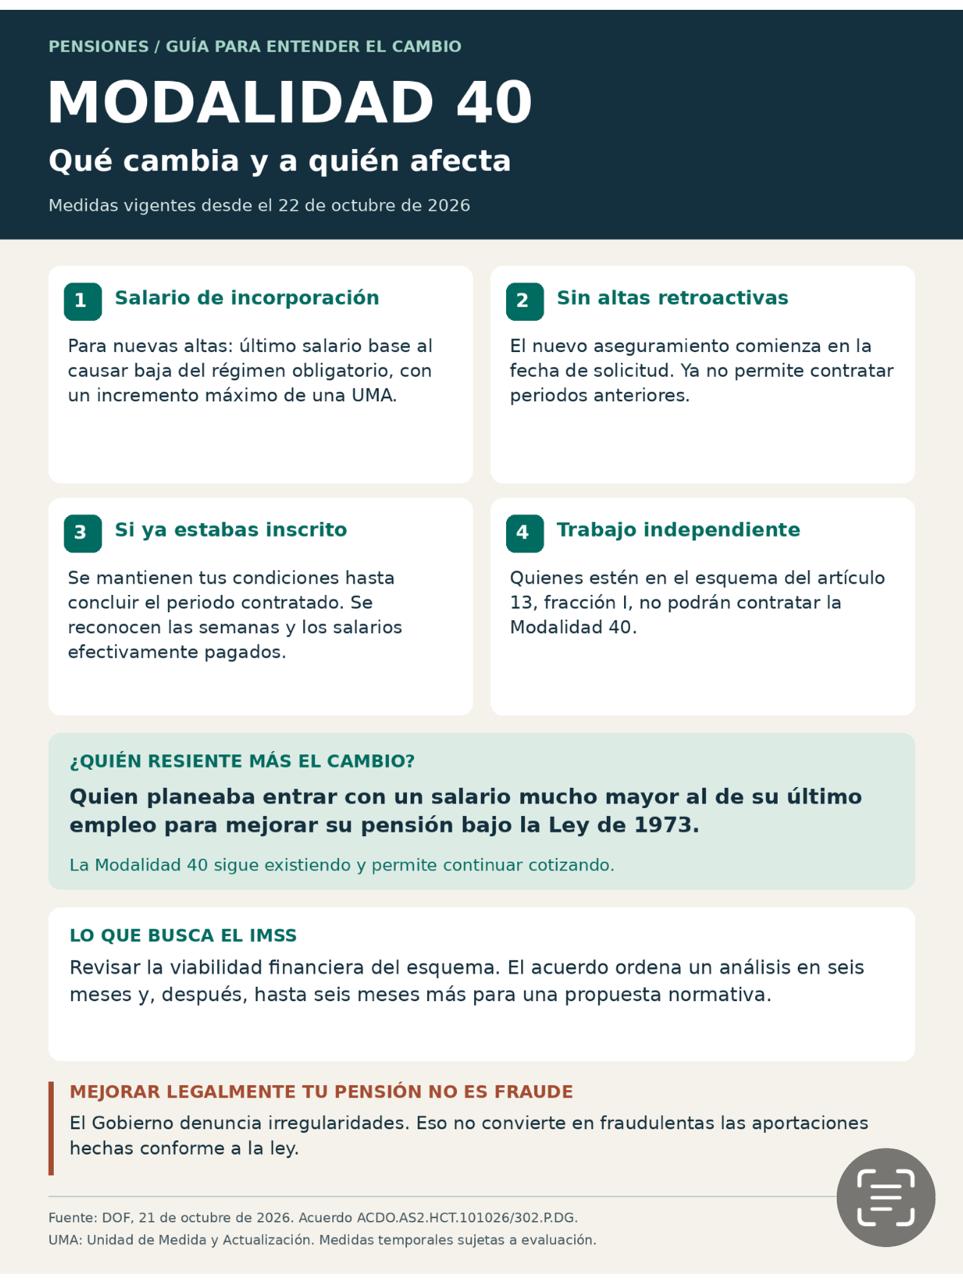
- El Gobierno atribuye las restricciones a fraudes y busca revisar la viabilidad financiera del esquema. Los cambios también alcanzan a quienes pretendían mejorar legalmente su jubilación
Por Regina Cardona Jasso
Para quienes planeaban financiar con sus propios recursos una mejor pensión, las reglas cambiaron. El Instituto Mexicano del Seguro Social impuso restricciones a la Modalidad 40, un mecanismo que permite seguir cotizando después de dejar un empleo formal y que se convirtió en una herramienta para elevar los ingresos durante el retiro.
Las disposiciones, publicadas el 21 de octubre y vigentes desde el día 22, limitan el salario de incorporación y eliminan las nuevas altas retroactivas. El ajuste abre una discusión que rebasa el combate a las irregularidades: cómo proteger las finanzas públicas sin cerrar oportunidades legales de jubilación.
La presidenta Claudia Sheinbaum sostuvo que se detectaron fraudes para obtener pensiones elevadas. Sin embargo, una distinción resulta fundamental: utilizar un mecanismo permitido por la ley para mejorar una pensión no equivale, por sí mismo, a defraudar al Seguro Social.
La Modalidad 40, denominada oficialmente Continuación Voluntaria en el Régimen Obligatorio, permite que una persona que dejó de trabajar con un patrón siga realizando aportaciones por su cuenta.
El trabajador paga las cuotas correspondientes y continúa acumulando semanas. Antes del nuevo acuerdo podía elegir un salario de cotización igual o superior al último registrado, dentro del límite permitido de 25 Unidades de Medida y Actualización, conocidas como UMA. Así lo explicaba el propio IMSS en junio de 2025.
Su atractivo es especialmente importante para quienes pueden pensionarse bajo la Ley de 1973: el cálculo considera el promedio salarial de las últimas 250 semanas cotizadas, además de otros factores.
Por eso, aportar sobre un salario mayor durante la etapa final de cotización podía mejorar el monto de la jubilación. Para quienes pertenecen al régimen de cuentas individuales, la lógica es distinta: las aportaciones contribuyen al ahorro acumulado en su Afore.
Qué cambia desde ahora?
El acuerdo del Consejo Técnico establece estas medidas:
- Salario limitado. Las nuevas incorporaciones tendrán como referencia el último salario base registrado al causar baja del régimen obligatorio, con un incremento máximo de una UMA.
- Sin nuevas altas retroactivas. El aseguramiento comenzará desde la solicitud.
- Inscritos actuales. Conservarán las condiciones vigentes hasta concluir el periodo contratado y el reconocimiento de semanas y salarios efectivamente pagados.
- Trabajadores independientes. Quienes estén incorporados al esquema señalado en el artículo 13, fracción I, no podrán contratar la Continuación Voluntaria.
- Trámites digitales. Se ordenan ajustes para registrar las inscripciones mediante mecanismos digitales y atender casos especiales.
El documento también dispone un análisis financiero en un máximo de seis meses desde su emisión. Después, el área jurídica tendrá hasta seis meses adicionales para preparar una propuesta normativa. Son medidas temporales cuya continuidad deberá evaluar el Consejo Técnico; no una reforma integral aprobada por el Congreso.
Fraudes: qué denunció el Gobierno y qué falta demostrar
Este 22 de octubre, Sheinbaum vinculó las restricciones con fraudes que, según afirmó, alcanzaron cientos de miles de millones de pesos. La información periodística sobre esa declaración no presenta un desglose de expedientes, personas involucradas, periodos o sentencias que permita verificar el alcance de la cifra. Por ello, debe manejarse como una afirmación presidencial, no como un daño judicialmente acreditado.
Existen antecedentes de advertencias oficiales sobre afiliaciones fraudulentas. El IMSS ha señalado a gestores y organizaciones que simulan relaciones laborales para incorporar personas sin un empleo real, prácticas que pueden ocasionar bajas y consecuencias penales. Esas alertas documentan un problema de simulación, pero no prueban que todos los usuarios de la Modalidad 40 hayan incurrido en él.
La diferencia es concreta: inventar una relación laboral para obtener beneficios indebidos puede constituir fraude. Cotizar voluntariamente con información verdadera, cumplir los requisitos y pagar conforme a las reglas autorizadas es ejercer un derecho.
A quién afecta?
El impacto más directo recae en quienes todavía no ingresaban y pensaban hacerlo con un salario considerablemente mayor al de su último empleo.
Un ejemplo ilustrativo: alguien que salió con un salario base de 500 pesos diarios y planeaba cotizar sobre 2 mil pesos deberá ajustar su estrategia al nuevo límite. Esto reduce su margen para elevar el promedio salarial; no significa que su futura pensión sea igual al salario cotizado.
También quedan en una situación distinta quienes ya estaban inscritos. El acuerdo protege el periodo contratado, por lo que sería impreciso asegurarles que conservarán indefinidamente las condiciones anteriores.
La Modalidad 40 sigue existiendo y permite continuar cotizando, pero las restricciones reducen una de sus principales ventajas para nuevos participantes: aumentar significativamente la base salarial utilizada para mejorar la pensión.
Fortalecer las finanzas no garantiza mejores pensiones
El objetivo declarado es preservar la viabilidad del esquema. Desde una perspectiva financiera, limitar obligaciones futuras puede favorecer al sector público. Sin embargo, todavía falta el estudio ordenado para conocer el efecto neto, incluyendo las aportaciones que recibe el Instituto.
Para el trabajador, el resultado puede ser desfavorable si había construido un plan de retiro basado en aportaciones mayores. Ambas cosas pueden ocurrir al mismo tiempo: una medida puede buscar contener costos públicos y reducir las posibilidades individuales de mejorar una jubilación.
El ajuste tampoco anuncia un incremento general de pensiones. Su efecto inmediato consiste en restringir condiciones de acceso mientras se realiza la evaluación.
Acerca del autor