Otro revés al impuesto verde de Nuevo León: Corte ampara a Productos Caliza
2 min read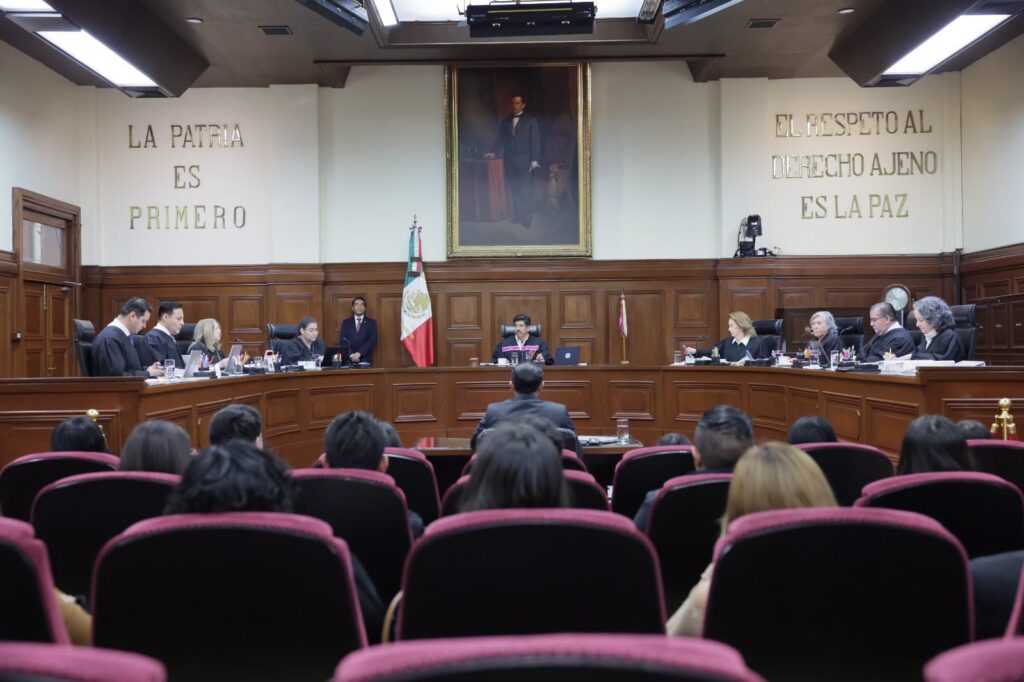
- El fallo cuestiona la falta de claridad del gravamen para distinguir actividades de competencia estatal y federal.
Por Jorge Maldonado Díaz
El impuesto verde de Nuevo León recibió un nuevo revés en la Suprema Corte de Justicia de la Nación, que concedió un amparo a la pedrera Productos Caliza contra el cobro del gravamen por contaminación en la extracción de materiales pétreos.
La resolución cuestiona la imprecisión de la Ley de Hacienda del Estado para delimitar las actividades sujetas al impuesto y distinguirlas de aquellas cuya regulación corresponde exclusivamente a la Federación.
“El proyecto propone revocar la sentencia del Juzgado de Distrito y conceder el amparo contra varios artículos de la Ley de Hacienda del Estado de Nuevo León que regula un impuesto por contaminación en la extracción de materiales pétreos”, señala el documento.
El argumento central es que el tributo local carece de una delimitación suficientemente clara de los procesos y materiales extractivos que pretende gravar, lo que impide establecer si invade el ámbito federal en materia minera.
Sobre ese punto, la ministra Lenia Batres señaló que las disposiciones estatales presentan una imprecisión normativa que dificulta identificar a qué esfera de competencia pertenece el objeto del impuesto.
“La sentencia se limita a reconocer que las normas locales adolecen de una imprecisión normativa que impide identificar con claridad si el objeto del tributo pertenece a la esfera competencial de la Federación”, indicó.
El acuerdo obtuvo seis votos a favor, de los ministros Giovanni Figueroa, Loretta Ortiz, Irving Espinosa, María Estela Ríos, Arístides Guerrero y Sara Irene Herrerías.
El fallo se suma a los amparos obtenidos la semana pasada por Granix y Triturados El Roble. Otro antecedente corresponde al 8 de julio, cuando una empresa dedicada al manejo de cal o yesos consiguió la misma protección.
En los cuatro asuntos se ordenó devolver los pagos realizados previamente por las empresas beneficiadas.
La sucesión de resoluciones adversas abre un nuevo frente para el Gobierno de Nuevo León: además de enfrentar límites al cobro del impuesto, deberá reintegrar los recursos correspondientes a los casos amparados.
Acerca del autor